
L’affidabilità di uno stop loss cala con la bassa liquidità: come si comportano gli ordini di protezione, stop di mercato contro stop limite, e i rimedi.
Un trader imposta uno stop a una distanza che considera prudente, si allontana dallo schermo con la certezza di essere protetto, e torna a trovare una posizione chiusa a un prezzo molto peggiore di quello impostato. Non è stato un errore di configurazione: è stato un ordine eseguito esattamente come progettato, in condizioni di mercato che il trader non aveva considerato al momento di impostarlo.
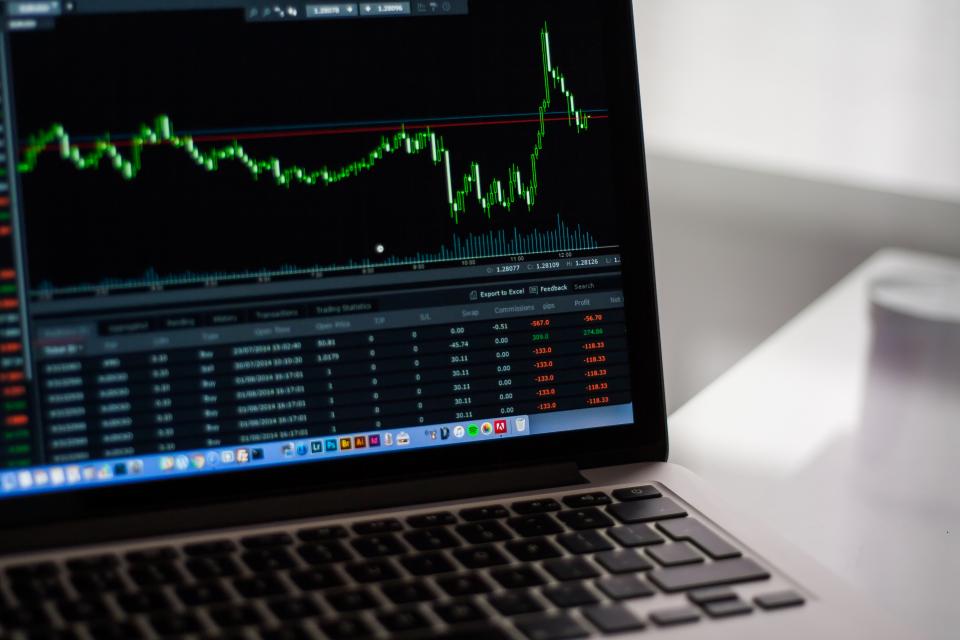
Le ombre lunghe che compaiono sui grafici, quei tratti sottili che si estendono ben oltre il corpo di una candela, non sono un dettaglio estetico: sono la registrazione di un momento in cui il prezzo si è mosso rapidamente in una direzione e altrettanto rapidamente è tornato indietro, spesso perché la liquidità disponibile a quel livello era troppo sottile per assorbire l’ordine che ha causato il movimento senza spostare il prezzo in modo sproporzionato.
Questo testo spiega come si comportano gli ordini di protezione in condizioni di bassa liquidità, la differenza pratica fra uno stop di mercato e uno stop limite, e le contromisure realistiche che riducono, senza eliminarlo, il rischio di un’esecuzione molto peggiore di quella prevista al momento dell’impostazione.
Il problema in sintesi
- Uno stop non garantisce il prezzo di esecuzione. Garantisce solo che, una volta toccato il livello, un ordine viene inviato.
- La bassa liquidità amplifica lo scarto. Meno ordini in attesa a un dato livello, più ampio il salto di prezzo possibile.
- Le ombre lunghe sono la prova visibile del fenomeno. Raccontano dove il mercato ha già mostrato di essere sottile.
- Uno stop limite protegge dal prezzo, non dall’esecuzione. Rischia di non eseguirsi affatto se il mercato si muove troppo in fretta.
- Nessuna configurazione elimina il rischio. Solo lo riduce, secondo un compromesso che va scelto consapevolmente.
L’affidabilità di uno stop loss dipende dal contesto, non dalla configurazione
Un malinteso comune, anche fra chi ha già una certa esperienza, riguarda che cosa uno stop effettivamente promette. Uno stop di mercato non garantisce l’esecuzione a un prezzo specifico: garantisce che, una volta che il prezzo tocca il livello impostato, un ordine di mercato viene inviato immediatamente, con l’obiettivo di essere eseguito al miglior prezzo disponibile in quel momento, qualunque esso sia.
In un mercato profondo, con molti ordini in attesa a ogni livello di prezzo vicino a quello corrente, questa differenza è quasi sempre trascurabile: il prezzo di esecuzione risulta molto vicino al livello impostato. In un mercato sottile, dove pochi ordini coprono la profondità immediatamente sotto il livello di attivazione, l’ordine di mercato generato dallo stop può eseguirsi a un prezzo sensibilmente peggiore, in un fenomeno che si aggiunge a quanto già descritto a proposito di come leggere la profondità di un libro ordini prima di considerare un livello di prezzo sicuro.
Questo scarto fra il prezzo impostato e il prezzo effettivamente ottenuto ha lo stesso nome dello slittamento discusso in altri contesti di esecuzione, ma nel caso di uno stop attivato durante un movimento rapido può risultare significativamente più ampio di quanto osservato in condizioni di mercato ordinarie, proprio perché lo stop si attiva tipicamente nei momenti di maggiore volatilità, non in quelli di calma.
Perché le ombre lunghe raccontano la verità sulla liquidità
Un’ombra lunga su un grafico a candele indica che, in un dato intervallo di tempo, il prezzo ha raggiunto un estremo per poi tornare rapidamente verso valori diversi, un comportamento tipico di quei momenti in cui un ordine di dimensione consistente ha esaurito la liquidità disponibile a un livello, spingendo il prezzo oltre, prima che nuovi ordini in attesa a livelli successivi riportassero il prezzo verso una zona più negoziata.
Osservare dove, storicamente, un determinato strumento ha mostrato ombre lunghe ricorrenti offre un’indicazione pratica su dove la liquidità tende a essere più sottile, un’informazione utile per chi deve decidere a quale distanza impostare un livello di protezione: un livello che coincide con una zona dove si sono già verificate ombre lunghe frequenti espone a un rischio di esecuzione peggiore rispetto a un livello posizionato in una zona storicamente più negoziata.
Questo tipo di analisi non elimina il rischio, ma permette di evitare consapevolmente le zone più esposte, uno degli aspetti pratici che rende utile studiare il comportamento storico specifico dello strumento su cui si opera, invece di applicare la stessa distanza percentuale a strumenti con caratteristiche di liquidità molto diverse fra loro.
Stop di mercato contro stop limite
Uno stop limite, a differenza di uno stop di mercato, non invia un ordine di mercato quando il livello viene toccato, ma un ordine limite con un prezzo massimo o minimo specificato dal trader. Questo elimina il rischio di un’esecuzione a un prezzo molto peggiore di quanto accettabile, ma introduce un rischio diverso e altrettanto concreto: se il prezzo si muove troppo velocemente oltre il limite impostato, l’ordine può non eseguirsi affatto, lasciando la posizione aperta esattamente nel momento in cui la protezione sarebbe stata più necessaria.
La scelta fra le due modalità non ha una risposta univoca valida in ogni situazione: dipende da quale rischio il trader considera più accettabile, un’esecuzione a un prezzo peggiore del previsto ma garantita, oppure nessuna esecuzione affatto in cambio della certezza di non accettare un prezzo peggiore di una soglia definita.
| Tipo di ordine | Che cosa garantisce | Che cosa non garantisce |
|---|---|---|
| Stop di mercato | L’esecuzione, una volta attivato | Il prezzo di esecuzione |
| Stop limite | Il prezzo massimo o minimo accettato | Che l’ordine venga effettivamente eseguito |
Molti trader esperti usano entrambi i tipi in combinazione, con uno stop limite come primo livello di difesa e uno stop di mercato posizionato a una distanza successiva, come rete di sicurezza nel caso in cui il primo non si esegua a causa di un movimento troppo rapido.
Il caso specifico dei mercati con leva
Su posizioni aperte con margine, l’affidabilità di uno stop loss diventa ancora più critica, perché un’esecuzione ritardata o a un prezzo peggiore del previsto può avvicinare pericolosamente la posizione al prezzo di liquidazione forzata, un evento che comporta condizioni tipicamente peggiori di quelle di una chiusura volontaria tramite stop, come già descritto a proposito del calcolo del prezzo di liquidazione.
In questo contesto, un margine di sicurezza fra il livello dello stop impostato e il prezzo di liquidazione effettivo diventa una precauzione necessaria, non opzionale: uno stop impostato troppo vicino al prezzo di liquidazione rischia di non eseguirsi in tempo utile durante un movimento rapido, lasciando che sia la liquidazione forzata, con condizioni generalmente meno favorevoli, a chiudere la posizione al posto dello stop pianificato dal trader.
Le contromisure realistiche
- Studiare la liquidità storica dello strumento specifico, individuando le zone di prezzo dove si sono già verificate ombre lunghe ricorrenti.
- Evitare di posizionare uno stop esattamente su un livello psicologico evidente, spesso affollato di ordini simili che amplificano il movimento quando vengono attivati insieme.
- Considerare una combinazione di stop limite e stop di mercato invece di affidarsi a un solo tipo di ordine per l’intera protezione.
- Lasciare un margine di sicurezza più ampio su posizioni con leva elevata, dove la distanza dal prezzo di liquidazione lascia meno spazio all’errore.
- Ridurre la dimensione della posizione su strumenti con liquidità storicamente più sottile, invece di affidarsi solo alla distanza dello stop per gestire il rischio.
Nessuna di queste misure elimina completamente il rischio descritto in questo testo, ma insieme riducono sia la probabilità di un’esecuzione molto peggiore del previsto sia l’entità del danno nel caso in cui accada comunque, un compromesso più realistico della convinzione, ancora diffusa fra i trader meno esperti, che uno stop impostato garantisca automaticamente una protezione precisa.
Come si integra con il dimensionamento della posizione
La consapevolezza che uno stop possa eseguirsi a un prezzo peggiore del previsto dovrebbe influenzare anche il calcolo della dimensione della posizione, un aspetto già discusso in dettaglio a proposito del dimensionamento basato sulla volatilità: se lo scarto atteso fra il livello di stop e il prezzo di esecuzione reale può essere significativo su uno strumento specifico, quel margine andrebbe considerato già nel calcolo iniziale del rischio, non scoperto solo dopo un’esecuzione peggiore delle attese.
Un trader che ignora sistematicamente questo scarto nella propria pianificazione tende a sottostimare il rischio reale delle proprie posizioni, un errore che il diario delle operazioni, se tenuto con cura, aiuta a individuare confrontando lo scarto medio effettivamente osservato con quello ipotizzato al momento della pianificazione iniziale.
Come si riconosce in anticipo una zona di bassa liquidità
Oltre all’osservazione delle ombre lunghe passate, un secondo indicatore pratico riguarda l’orario in cui si opera: molti mercati di strumenti digitali, pur essendo tecnicamente attivi ventiquattro ore su ventiquattro, mostrano una liquidità sensibilmente più sottile in determinate fasce orarie, quando il numero di partecipanti attivi si riduce rispetto ai periodi di massima attività coincidenti con le principali sessioni di mercato tradizionali.
Un terzo indicatore riguarda la profondità visibile nel libro ordini nel momento stesso in cui si pianifica l’operazione: uno strumento che mostra un volume esiguo nei livelli di prezzo immediatamente vicini a quello corrente segnala una fragilità che nessuna analisi storica, per quanto accurata, può sostituire completamente, perché la liquidità disponibile può cambiare rapidamente da un momento all’altro secondo dinamiche non sempre prevedibili in anticipo.
Combinare questi tre segnali, la storia delle ombre lunghe, la fascia oraria e la profondità osservata in tempo reale, offre una valutazione più prudente di quella ottenibile guardando un solo indicatore isolatamente, ed è una pratica che riduce, senza eliminarlo, il rischio di essere sorpresi da un’esecuzione molto peggiore di quella prevista.
Errori comuni nella gestione degli stop in mercati sottili
Il primo errore comune è applicare la stessa distanza percentuale di stop a strumenti con caratteristiche di liquidità molto diverse fra loro, senza considerare che uno strumento storicamente più sottile richiede un margine di sicurezza proporzionalmente maggiore rispetto a uno strumento con una liquidità profonda e costante nel tempo.
Il secondo errore è ignorare completamente l’esistenza dello slittamento nella pianificazione del rischio, calcolando la perdita massima attesa esclusivamente sulla base del livello di stop impostato, senza lasciare alcun margine per uno scarto che, in condizioni di bassa liquidità, può risultare tutt’altro che trascurabile rispetto alle attese iniziali.
Il terzo errore, meno discusso ma altrettanto costoso nel tempo, è modificare ripetutamente il livello di uno stop dopo averlo già impostato, in risposta a piccole oscillazioni di prezzo che non riflettono un cambiamento reale delle condizioni di mercato, un comportamento che tende a peggiorare la disciplina complessiva più di quanto migliori il risultato della singola operazione.
Domande frequenti
Uno stop più stretto riduce il rischio di uno scarto ampio nell’esecuzione?
Non necessariamente: uno stop più stretto si attiva più spesso, anche per movimenti di prezzo ordinari, ma non riduce lo scarto di esecuzione nel momento specifico in cui si attiva durante una fase di bassa liquidità. Riduce la perdita massima per attivazione, non la probabilità di un’esecuzione peggiore del previsto.
Gli stop garantiti offerti da alcune piattaforme risolvono il problema?
Alcune piattaforme offrono stop con un’esecuzione garantita al prezzo impostato, generalmente dietro il pagamento di una commissione aggiuntiva. Questo trasferisce il rischio di scarto alla piattaforma stessa, un’opzione da valutare quando disponibile e quando il costo aggiuntivo è proporzionato al rischio che elimina.
Le ombre lunghe si osservano meglio su quale intervallo temporale del grafico?
Dipende dall’orizzonte temporale dell’operazione. Chi opera su posizioni di breve durata dovrebbe osservare intervalli più brevi, mentre chi mantiene posizioni per periodi più lunghi trae informazioni più rilevanti da intervalli temporali più ampi, coerenti con la durata prevista della propria esposizione.
Conviene evitare del tutto gli strumenti con liquidità storicamente bassa?
Non necessariamente, ma operare su questi strumenti richiede una gestione del rischio più conservativa, con posizioni di dimensione ridotta e margini di sicurezza più ampi rispetto a strumenti con una liquidità storicamente più profonda e costante.
Uno stop mai attivato durante un test su dati storici garantisce che funzionerà allo stesso modo in futuro?
No, il comportamento passato della liquidità non garantisce condizioni identiche in futuro. Un test su dati storici aiuta a farsi un’idea della distribuzione tipica degli scarti, non a prevedere con certezza il comportamento di una specifica operazione futura.
L’affidabilità di uno stop loss non è un dato fisso che si può dare per scontato al momento dell’impostazione: dipende dalla liquidità reale disponibile nel momento in cui si attiva, ed è per questo che le ombre lunghe di un grafico meritano più attenzione di quanta gliene dedichi chi guarda solo dove posizionare il livello, senza chiedersi che cosa succederebbe davvero se quel livello venisse toccato durante un movimento rapido, in un momento in cui probabilmente non ci sarà tempo per intervenire manualmente.